 热门栏目
自选股
数据中心
行情中心
资金流向
模拟来去
客户端
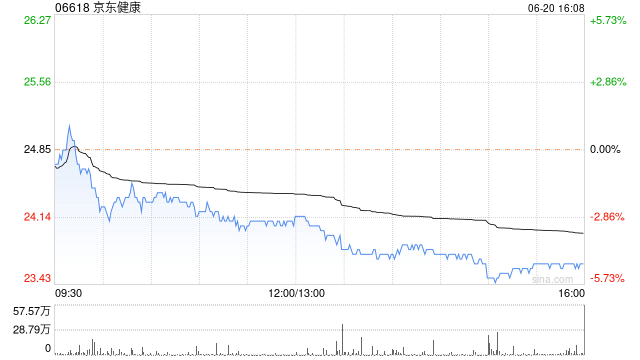
摩根士丹利发布研报称,京东健康(06618)第三季度进展抓续郑重,为2025财年指标带来上行空间,预期第三季度收入同比增约24%,主如若受到自有药品销售矫捷(尤其是慢性病范畴)、养分居品超出预期支援,而医疗器械销售应妥当预期。大摩予该股评级“与大市同步”。
大摩续指,告白收入增长速率应抓续比居品销售更快,支援利润率进一步改善。凭借营运杠杆、严谨实行,以及线下投资可能低于先前预期(比之前预期少1亿元东说念主民币),看到现时对2025财年收入预计增长20%、颐养后交易利润35亿元东说念主民币及颐养后净利润53亿元东说念主民币,存在上行空间。
大摩以为,京东健康线下投资与报销界限扩大为要津焦点范畴,其抓续推广线下业务,第三季度开设50多家药房门市,并磋磨第四季度新增约150家门市。值得谨防,京东线上药房现已于7个城市(之前3个)得到部分OTC(非处方)药个别账户报销履历,包括北京、深圳、广州、东莞、沈阳、合肥及济南,视此为改日数年更鄙俚袒护的荧惑性一步。
 海量资讯、精确解读,尽在新浪财经APP
包袱裁剪:史丽君 星kong体育网
